空き家放置で固定資産税が最大6倍に?2023年改正「空家特措法」の注意点
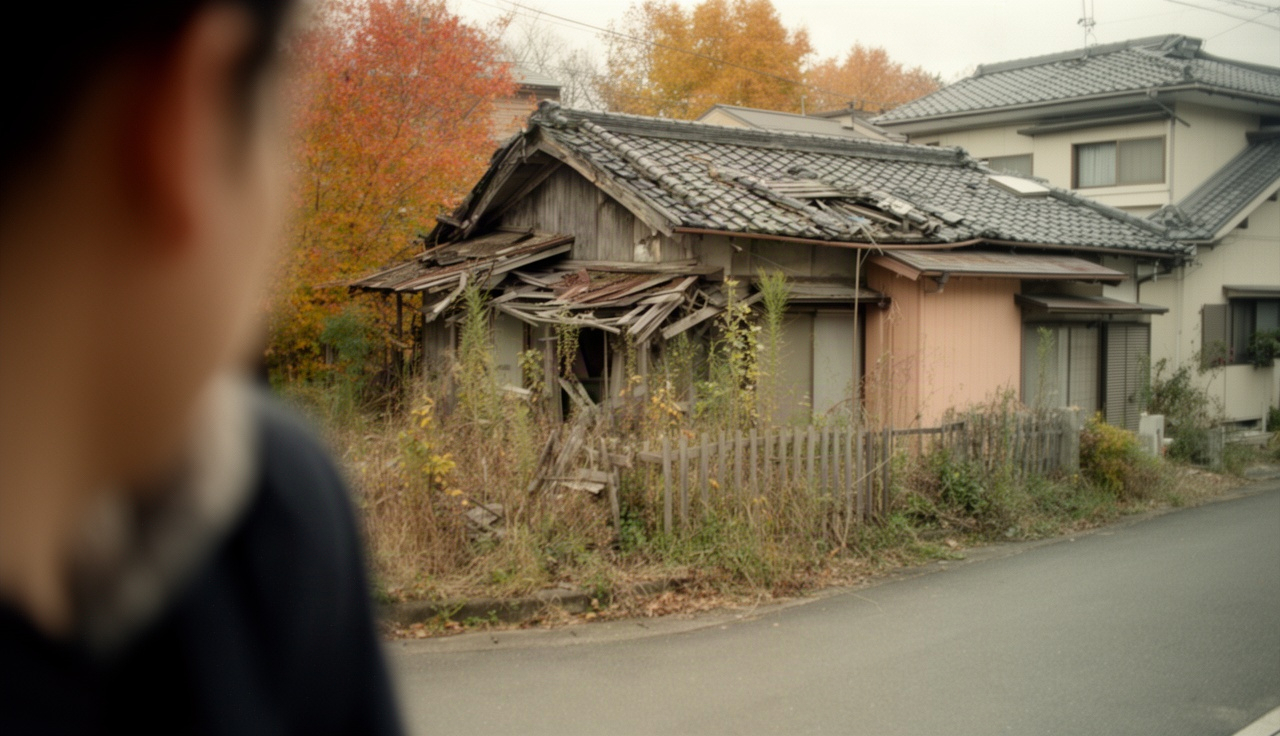
AI生成画像
近年、全国的に空き家が増加し、社会問題となっています。こうした状況を受け、2023年12月13日に「空家等対策の推進に関する特別措置法」(以下、空家特措法)が改正・施行されました。この改正により、空き家の所有者にはこれまで以上に適切な管理が求められることになり、管理を怠ると固定資産税が大幅に増額される可能性があります。
特に注意が必要なのは、自治体から「管理不全空家等」や「特定空家等」に指定され、「勧告」を受けた場合です。この場合、土地の固定資産税にかかる優遇措置が解除され、税負担が最大で約6倍になることもあります。今回は、空家特措法の改正内容と、固定資産税が増額されるリスク、そしてその対策について解説します。
対象になる人
この制度の対象となるのは、日本国内に「空家等」を所有している方です。空家等とは、居住その他の使用がされていないことが常態である建築物およびその敷地を指します。特に、以下のような状態の空き家を所有している方は注意が必要です。
「特定空家等」とは、そのまま放置すれば倒壊の危険がある、衛生上有害となる、景観を著しく損ねる、その他周辺の生活環境の保全を図るために放置することが不適切と認められる空き家を指します。また、今回の改正で新たに設けられた「管理不全空家等」とは、適切な管理が行われていないことにより、放置すれば将来的に特定空家等になるおそれのある空き家を指します。
金額・条件
通常、住宅が建っている土地(住宅用地)には、固定資産税の課税標準を軽減する特例措置が適用されています。具体的には、200平方メートル以下の小規模住宅用地では課税標準が6分の1に、200平方メートルを超える一般住宅用地では3分の1に減額されます。しかし、空家特措法に基づき、自治体から「特定空家等」または「管理不全空家等」として「勧告」を受けた場合、この住宅用地の特例措置が解除されます。
特例措置が解除されると、土地の固定資産税の課税標準が元の評価額に戻るため、税額が大幅に増額されます。特に小規模住宅用地の場合、最大で約6倍の固定資産税が課される可能性があります。この増額は、固定資産税だけでなく、都市計画税にも影響を及ぼす場合があります。
自治体は、空き家の状態に応じて「助言」「指導」「勧告」「命令」といった段階的な措置を行います。勧告を受けた時点で特例解除の対象となるため、税負担が増えるリスクを避けるためには、助言や指導の段階で適切な対応をとることが重要です.
申請方法と期限
この制度は、空き家所有者が自治体からの勧告に対して「対応しない」場合に、固定資産税の優遇措置が解除されるというものです。そのため、特別な申請手続きは不要ですが、自治体からの助言や指導、勧告があった際には、速やかに対応することが求められます。
固定資産税の課税は毎年1月1日(賦課期日)時点の状況に基づいて行われます。自治体から勧告を受け、住宅用地の特例措置が解除された状態で1月1日を迎えると、翌年度(通常、4月以降に届く納税通知書)から増額された固定資産税が適用されます。例えば、2026年中に勧告を受けた場合、2027年4月1日からの固定資産税が増額される可能性があります。
注意点
空き家を放置し続けると、固定資産税の増額だけでなく、行政代執行による解体費用が所有者に請求される可能性や、近隣住民とのトラブル、防犯・衛生上の問題など、さまざまなリスクが生じます。自治体によっては、危険な特定空家等を除却した場合に、固定資産税の減免制度を設けている場合もありますが、これは自治体により異なります。
空き家の適切な管理が難しい場合は、売却や賃貸、解体など、早期の対策を検討することが重要です。不動産会社や空き家対策の専門機関に相談し、ご自身の状況に合った解決策を見つけることをお勧めします。
※ 本記事は一般的な情報提供を目的としたものです。最新の制度内容や個別の判断は、必ず公式サイト・窓口でご確認ください。
コメント
0 件のコメント:
コメントを投稿